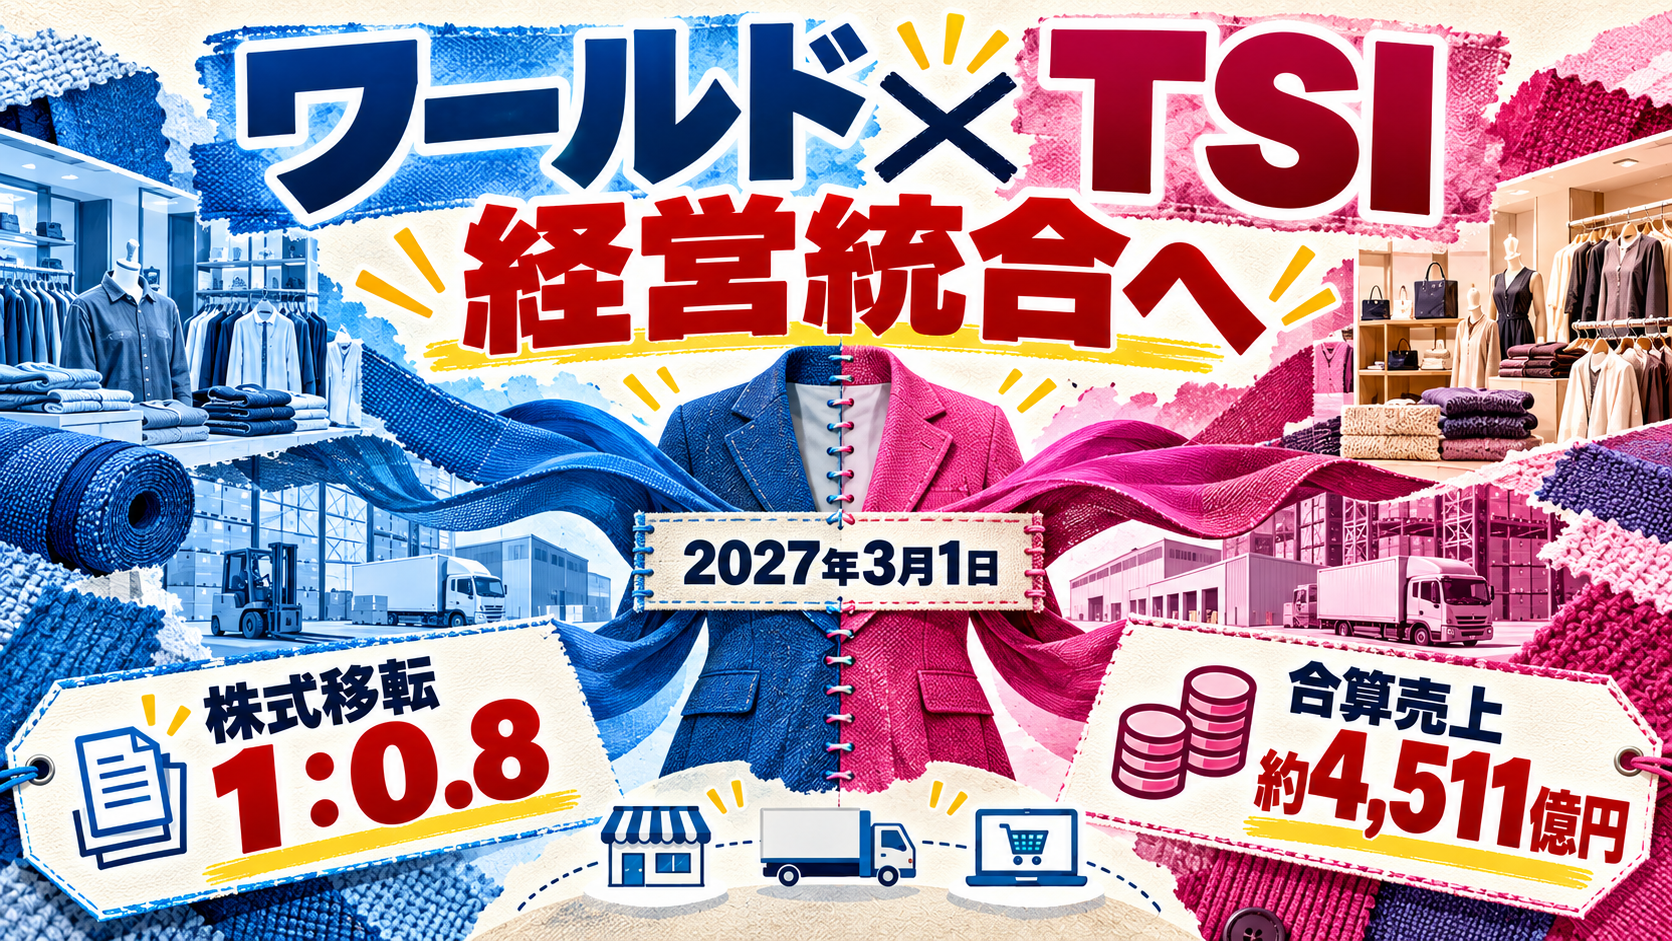
ワールド(3612)とTSIホールディングス(3608)が、共同持株会社をつくる経営統合に合意しました。予定日は2027年3月1日。新会社「インフィニティ・ユナイテッド」が東証プライムに上場し、両社はその完全子会社になる計画です。
大きなアパレル再編ですが、株主にとって気になるのは会社の規模だけではありません。ワールド株は新会社株へ1:1、TSIHD株は1:0.8で移るため、保有株数によっては新会社で単元未満株になる可能性があります。
消費者の目線では、ブランド名がすぐ変わる話というより、物流、IT、EC、店舗在庫といった裏側をどう一つにつなぐかが焦点です。決まった仕組みと、まだ数字が出ていない統合効果を分けて見ていきます。
今回の統合はTOBではなく、共同株式移転による持株会社設立です。
「いつ株が切り替わるか」「持株数はどうなるか」「何を共通化するのか」の3点から読むと、発表の輪郭がつかみやすくなります。
2027年3月1日、何が変わる?
両社の公式発表によると、2026年10月14日に経営統合契約を締結し、共同持株会社インフィニティ・ユナイテッドを設立する計画です。ワールドとTSIHDは2027年2月25日に上場廃止となり、新会社が3月1日に東証プライムへテクニカル上場する予定です。
これは一方が他方を買い取るTOBではありません。両社の株主へ新会社株を割り当て、ワールドとTSIHDが新会社の完全子会社になる共同株式移転です。実施には、両社の臨時株主総会と関係当局の承認などが必要で、現時点では完了済みではありません。
経営統合が発表から効力発生まで段階を踏む点は、東北3行の統合協議を扱った記事にも通じます。合意、株主承認、上場廃止、新会社上場を同じ時点の出来事として混ぜないことが大切です。
予定どおり進めば、2月25日に旧2社が上場廃止、3月1日に新会社が上場します。間が空く日程と、承認が前提である点を押さえておきたいところです。
株式移転1:0.8、手元の株はどうなる?
共同開示の詳細では、ワールド株1株に新会社株1株、TSIHD株1株に新会社株0.8株を割り当てるとしています。たとえばワールド100株なら新会社100株、TSIHD100株なら新会社80株に相当します。
新会社の売買単位は100株の予定です。このため、TSIHDを100株持つ人は割当て後に80株となり、取引所ではそのまま売却できない単元未満株になります。会社への買取請求や、100株までの買増制度を利用できる予定です。TSIHD125株なら、新会社100株に相当します。
1株未満の端数が生じる場合は、法令に従って端数相当額が金銭で支払われます。1:0.8は株価の上げ下げを予想する数字ではなく、両社が第三者算定機関の評価などを踏まえて決めた割当比率です。
今後の主な予定は、12月24日の両社臨時株主総会、2027年2月25日の上場廃止、3月1日の新会社設立・上場という順番です。日程は許認可や協議の進み方で変わる可能性があります。
TSIHD株主は、保有株数に0.8を掛けた新会社株数が100株以上になるかを一度計算しておくと、単元未満株になる可能性を把握できます。
合算売上約4,511億円、それでも統合が必要な理由
2026年2月期の売上は、ワールドが2,840億14百万円、TSIHDが1,670億85百万円。単純に足すと4,510億99百万円、約4,511億円です。ただし、ワールドはIFRS、TSIHDは日本基準で開示しており、この足し算は統合会社の正式な業績予想ではありません。
会社側は、国内ファッション市場で店舗、EC、物流、システム、在庫の重複が続き、コストを押し上げていると説明します。円安や地政学リスクによる調達費の上昇、人口減少、デジタル接点の拡大も、単独で大きな投資を続ける難しさを増しています。
一方で、両社はブランドの顧客層、販路、商品、価格帯の重なりが少ないとしています。TSI側のストリート・アメカジを含むブランド創造力と、ワールド側のB2B、プラットフォーム、循環型事業を持ち寄る構想です。ファーストリテイリングの決算記事と並べると、アパレル各社が国内店舗だけでなく、海外、EC、物流、投資余力まで競っていることが見えてきます。
利益を生むのは、ブランド数より「共通基盤」
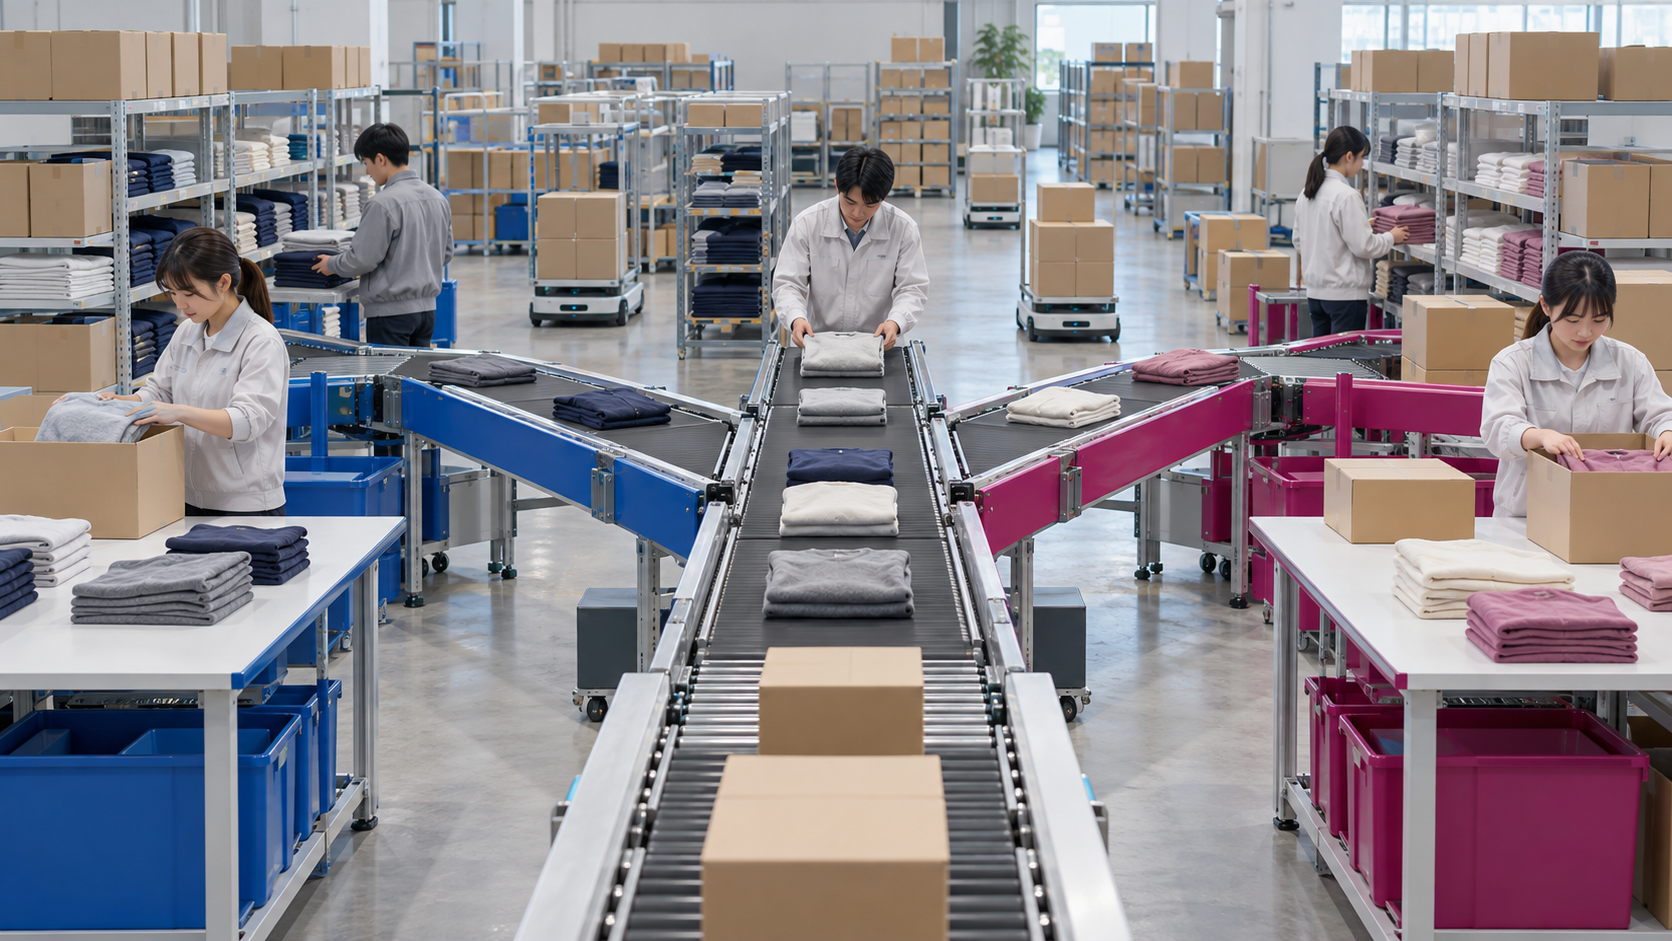
統合効果の一つ目は、IT、物流、コーポレート機能の共通化です。生産・調達・販売の基盤を相互利用し、購買や決済もまとめることで、重複投資と管理コストを減らす考えです。
二つ目は、顧客情報と販売チャネルの活用です。店舗とECをつなぐOMO、地方や海外の販路、商品コンテンツの相互供給を広げ、異なるブランドを同じ仕組みで支える構想が示されました。
三つ目は、そこで生まれた原資をM&A、海外、循環型事業、人材へ回すことです。規模そのものを目的にせず、投資余力へ変えられるかが統合の成否を分けます。
表側のブランドを一色にそろえるより、物流・IT・調達・データを共通化しながら、ブランドの個性を残せるかが、この統合の核心です。
次に見たいのは、シナジーの金額と実行順序
今回の開示では、統合による売上増やコスト削減の金額、統合後の利益率目標、ブランドや店舗の具体的な統廃合は示されていません。合算売上が大きくても、システム移行、組織再編、物流網の組み替えには先行費用と時間がかかります。
約4,511億円は過去の売上を単純合算した規模感です。
統合後の売上予想でも、コスト削減額でもありません。今後はシナジー目標、統合費用、実行時期を数字で示せるかが焦点になります。
株主還元にも未確定部分があります。2027年2月28日までを基準日とする配当は、ワールド1株36円、TSIHD1株70円を上限に実施可能とされ、両社の現行優待も同日までの基準日で実施予定です。新会社は累進的な配当政策を掲げる予定ですが、配当性向やDOEの具体的な割合、長期の優待制度はまだ示されていません。
ブランドの補完関係は強みになり得ますが、違う文化やシステムを結び直す難しさもあります。株主は承認日程と持株数、消費者や取引先はEC・在庫・配送の変化、業界は統合効果の数字に注目する。見るべき場所は、それぞれ少しずつ違います。
経営統合の価値は、2社の売上を足した瞬間ではなく、重複コストを成長投資へ変えたときに表れます。
2027年3月1日に向けて、まずは株主承認、その次に具体的なシナジー計画が示されるかを追いたいところです。
※本記事は公開情報を整理したもので、特定の有価証券の売買を推奨するものではありません。投資判断は最新の会社開示をご確認のうえ、ご自身の責任で行ってください。

