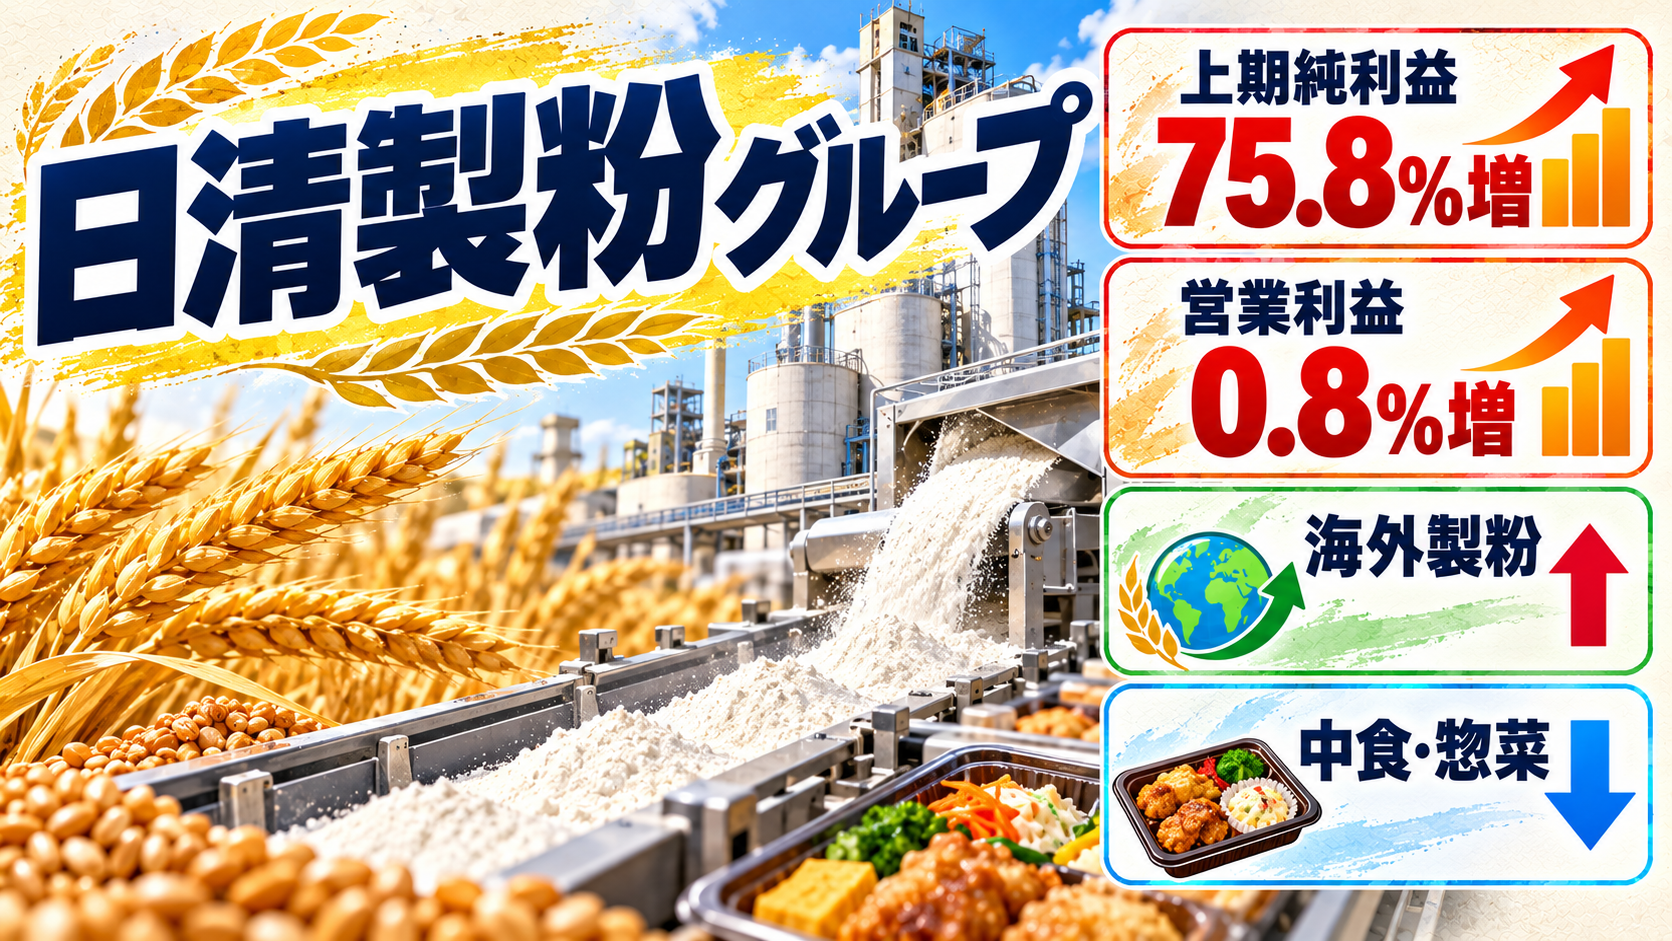
日清製粉グループ本社(2002)は10月28日、2027年3月期中間期の連結決算を公表しました。売上高は4,417億56百万円、親会社株主に帰属する中間純利益は181億54百万円で、純利益は前年同期比75.8%増です。
ただし、営業利益は228億23百万円で同0.8%増、経常利益は同3.0%減でした。見出しの「純利益大幅増」だけでは、食品・製粉・中食の現場で何が起きているかを読み切れません。
今回は、海外製粉が押し上げた部分と、中食・惣菜で残った課題を分けながら、配当と自己株取得まで見ていきます。
75.8%増という最終利益と、0.8%増の営業利益は同じ意味ではありません。
決算を読む入口は、どの利益の段階が動いたのかです。
上期は増収、営業利益は228億円台を維持

決算短信によると、4月から9月までの売上高は4,417億56百万円で前年同期比2.4%増、営業利益は228億23百万円で0.8%増でした。経常利益は240億36百万円で3.0%減となる一方、親会社株主に帰属する中間純利益は181億54百万円で75.8%増となりました。
最終利益が大きく伸びた背景には、政策保有株式を予定通り縮減したことと、前年に計上したインドイースト事業の減損損失の反動があります。これは、営業段階の利益が同じ比率で伸びた、という意味ではありません。
まず並べたいのは、売上高4,418億円、営業利益228億円、経常利益240億円、純利益182億円という四つの段階です。純利益だけで事業の勢いを決めつけないことが大切です。
海外製粉が営業増益を支えた

製粉事業の売上高は2,278億98百万円で7.7%増、営業利益は139億70百万円で6.3%増でした。会社は、米国の生産体制強化による出荷増と為替換算の影響を、海外製粉の増収増益要因として挙げています。
補足資料では、上期の海外売上高は1,416億円、海外営業利益は89億円です。海外営業利益は前年同期比27.2%増で、連結営業利益の増加を支えました。一方、為替の影響も数字に含まれるため、出荷増だけで増益を説明し切ることはできません。
「海外が伸びた」は一つの数字ではありません。
出荷、為替換算、国内外のコストを重ねて見て、初めて製粉事業の利益の動きが見えてきます。
中食・惣菜は売上減、コスト上昇も重なった

対照的に、中食・惣菜事業の売上高は811億83百万円で3.7%減、営業利益は23億62百万円で30.9%減でした。会社は天候不順を主因とする販売低調に加え、各種コストの上昇が利益を押し下げたと説明しています。
売上の増減だけでは、製粉と中食・惣菜の違いは分かりません。原料から小売・外食向けまでを持つグループだからこそ、需要の変化やコスト上昇が、どの事業に強く出たかを分けて確認したいところです。
中食・惣菜の減益を、食品全体の需要が一律に弱いという結論に置き換えることはできません。会社が開示したのは当中間期の状況であり、天候やコストなど複数の要因があります。
通期予想は売上だけ上方修正、配当は年間65円予定

連結決算と通期予想のリリースでは、通期の売上高予想を8,700億円から9,000億円へ上方修正しました。一方、営業利益460億円、経常利益490億円、親会社株主に帰属する当期純利益410億円の予想は据え置きです。
年間配当予想は65円で変更ありません。中間配当は32円、期末配当予想は33円です。また、同社は上限200億円、1,400万株の自己株式取得を決定しました。配当と自己株取得は株主還元に関わる一方、業績予想や株価の上昇を保証する数字ではありません。
次に見る順番は、売上高の上方修正 → 営業利益の据え置き → 配当65円 → 自己株取得の実行状況です。還元と本業の採算を、同じ言葉にしないほうが読みやすくなります。
食品グループの決算は、事業ごとの「差」に注目したい
海外製粉の出荷増と為替換算の影響が営業増益を支えた一方で、中食・惣菜は販売低調とコスト上昇に直面しました。純利益の75.8%増には、前年の減損損失の反動も含まれます。
同じ小売・消費関連でも、利益の段階と部門別の数字を分けて見る視点は、ファーストリテイリングの最高益を扱った記事にも通じます。日清製粉グループでは今後、海外製粉の出荷、国内外のコスト、中食・惣菜の販売が、通期の営業利益460億円へどう積み上がるかが確認点になります。
今回の決算は「純利益が大幅増」で終わらせず、営業利益を支えた海外製粉と、減益となった中食・惣菜を並べて見る。
その差を追うと、次の決算で確認すべき数字が絞り込めます。
※本記事は公開情報を整理したもので、特定の有価証券の売買を推奨するものではありません。投資判断は、最新の会社開示をご確認のうえ、ご自身の責任で行ってください。

