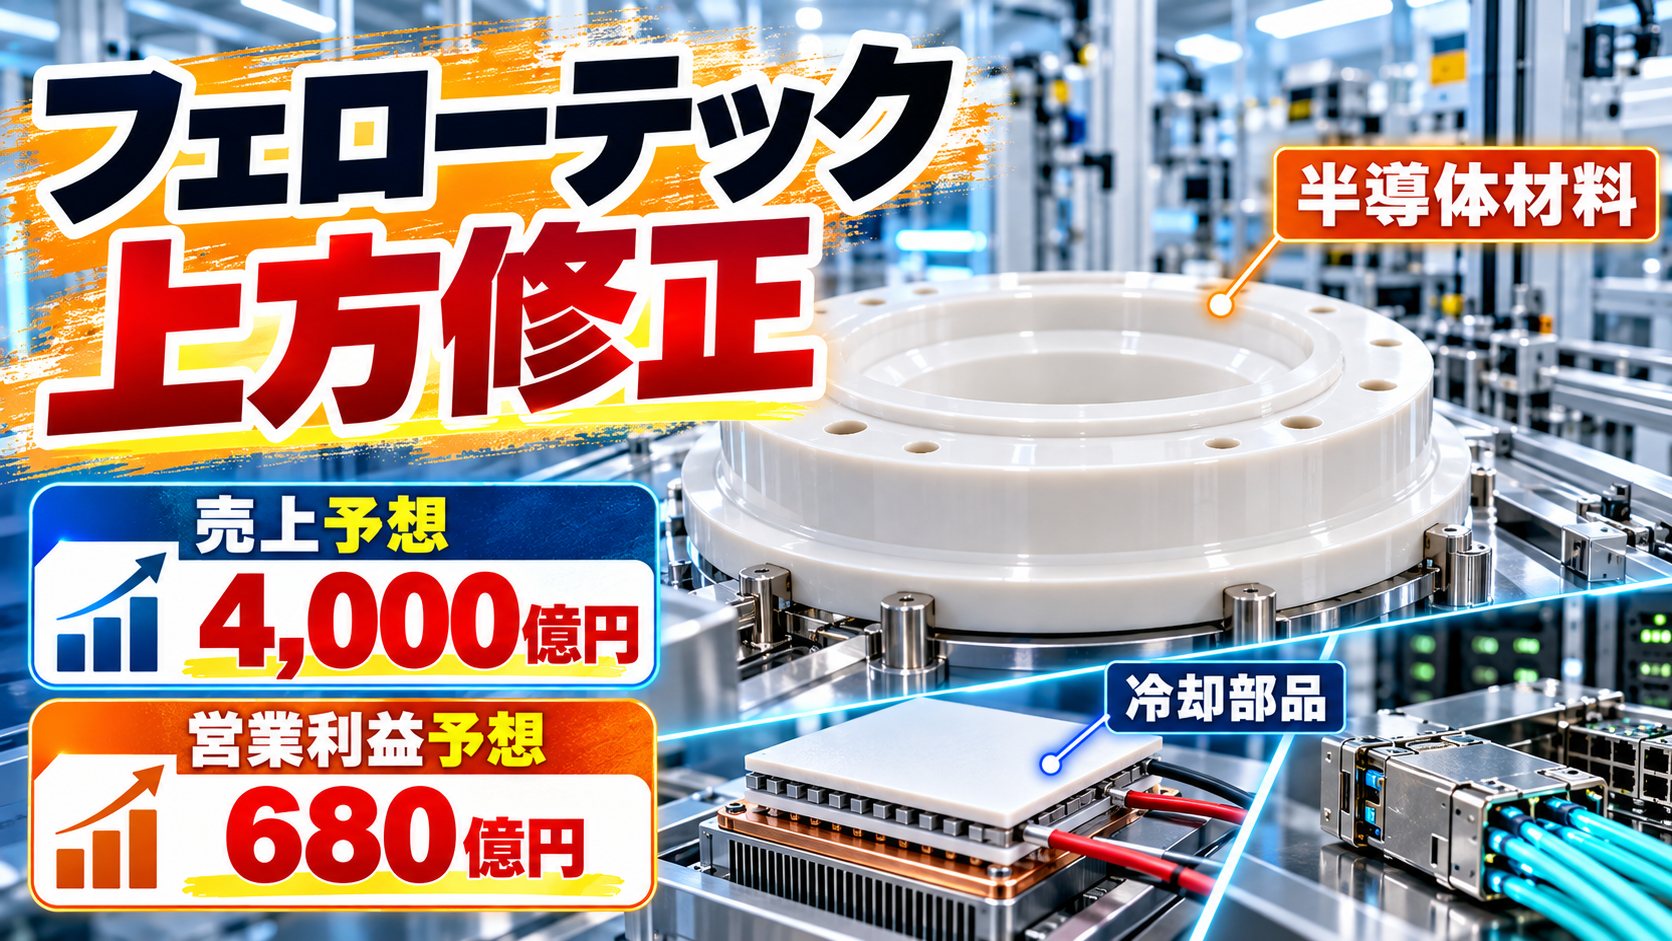
フェローテック(6890)は11月2日、2026年12月期の連結業績予想を上方修正しました。売上高は従来の3,800億円から4,000億円へ、営業利益は600億円から680億円へ引き上げています。
背景にあるのは、生成AIに関連する半導体製造装置向けの材料や、データセンターの光通信に使う冷却部品への需要です。AIの話題というと半導体そのものに目が向きがちですが、その製造や通信を支える部品にも注文が波及しています。
ただし、今回の数字は実績ではなく会社の予想です。どの製品が修正の理由になり、利益を読む際に何を分けて考えたいのかを見ていきます。
4,000億円は確定した売上ではなく、11月2日時点の通期予想です。
需要の広がりと予想の前提を一緒に見ると、数字の意味がつかめます。
売上は200億円、営業利益は80億円の増額

会社の修正開示によると、売上高の予想は前回比5.3%増の4,000億円、営業利益は13.3%増の680億円です。経常利益は550億円から660億円、親会社株主に帰属する当期純利益は360億円から480億円に引き上げました。
売上高に対して営業利益の修正幅が大きい点が目を引きます。同社は需要の高まりに加え、収益性が高い製品の売上が増える傾向が前回公表時より強まったと説明しています。これは会社の見通しであり、今後の利益率を保証するものではありません。
営業利益の増額は80億円、純利益の増額は120億円。
同社は需要に加え、連結の法人税等の予測更新も純利益の見直し理由に挙げています。
セラミックスと石英は装置を支える材料

会社が需要増の例として挙げるのは、半導体製造装置向けのセラミックスや石英製品、真空シール、金属加工などです。半導体の生産には装置内部の環境を保ち、材料を扱うためのさまざまな部品が使われます。
生成AI向けの半導体需要が拡大すると、製造装置だけでなく、そこで使われる材料や部品にも影響が及びます。ただし、個々の製品の増加額や顧客別の売上は今回の開示では示されていません。すべての事業が同じ割合で伸びると決めつけることはできません。
AI向け需要の波及を見るときは、完成した半導体と、それを作る装置や材料を分けると、企業ごとの役割が見えやすくなります。
光通信向けのサーモモジュールにも需要
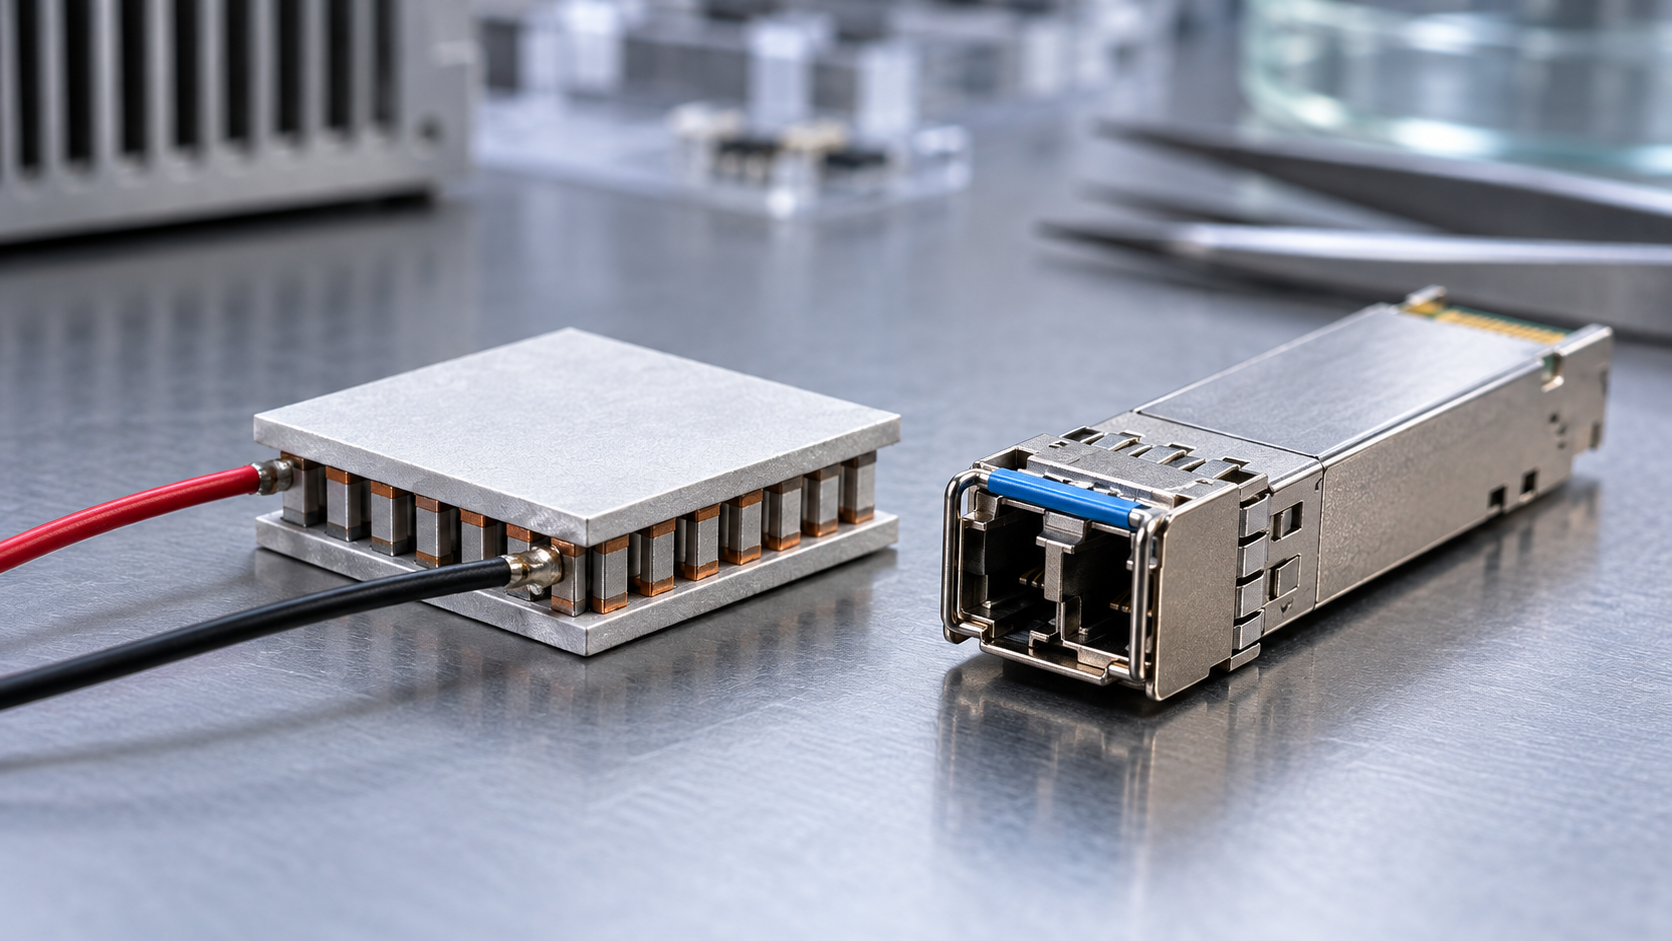

もう一つの柱が電子デバイス事業です。会社は、AIデータセンター用の光トランシーバー向けサーモモジュールの需要増を挙げました。光トランシーバーは光を使ったデータ通信に関わる部品で、サーモモジュールは温度制御に使われます。
材料と冷却部品は役割が違います。前者は半導体を作る工程に、後者はデータセンターの通信機器に関わるものです。同じAI関連という言葉でまとめるより、それぞれの需要の出どころを見たほうが、会社の事業を理解しやすくなります。
日東紡のガラス材料とAIサーバー基板を取り上げた記事も、完成品の周辺で需要が生まれる仕組みを考える手がかりになります。
為替前提は158円、決算期の違いにも注意

今回の修正における為替前提は1米ドル158円で、前回予想から変更していません。したがって、今回の増額を単に為替前提の引き上げとして読むことはできません。一方、実際の為替や需要が前提通りになるとは限らず、今後の業績は変わり得ます。
2026年12月期は決算期変更に伴う変則的な期間です。会社の決算説明資料では、親会社の期間は4月から12月の9カ月で、12月決算の連結子会社は12カ月の損益を計上すると説明しています。前期の12カ月実績と単純に並べて成長率を断定しないことが必要です。
予想の比較対象は、同じ期間に対する前回予想。
変則決算のため、前期実績との単純比較には注意が必要です。
11月16日の中間決算で見たいこと
会社のIRカレンダーでは、2026年12月期中間決算の発表を11月16日に予定しています。今回の上方修正後は、半導体材料と電子デバイスの需要が実績にどう表れ、通期予想に対してどの程度進んだかが焦点になります。
中期経営計画の数値目標について、会社は今後の業績動向を見ながら改めて検討・公表するとしています。現時点で目標の修正を決めたわけではありません。
フェローテックの今回の発表は、AI関連需要が材料と通信の温度制御へ広がっているという会社の見方を示しました。次は実際の中間決算と通期予想の進み具合を見たいところです。
※本記事は公開情報の紹介であり、特定の有価証券の売買を推奨するものではありません。投資判断は最新の開示を確認し、ご自身の責任で行ってください。

