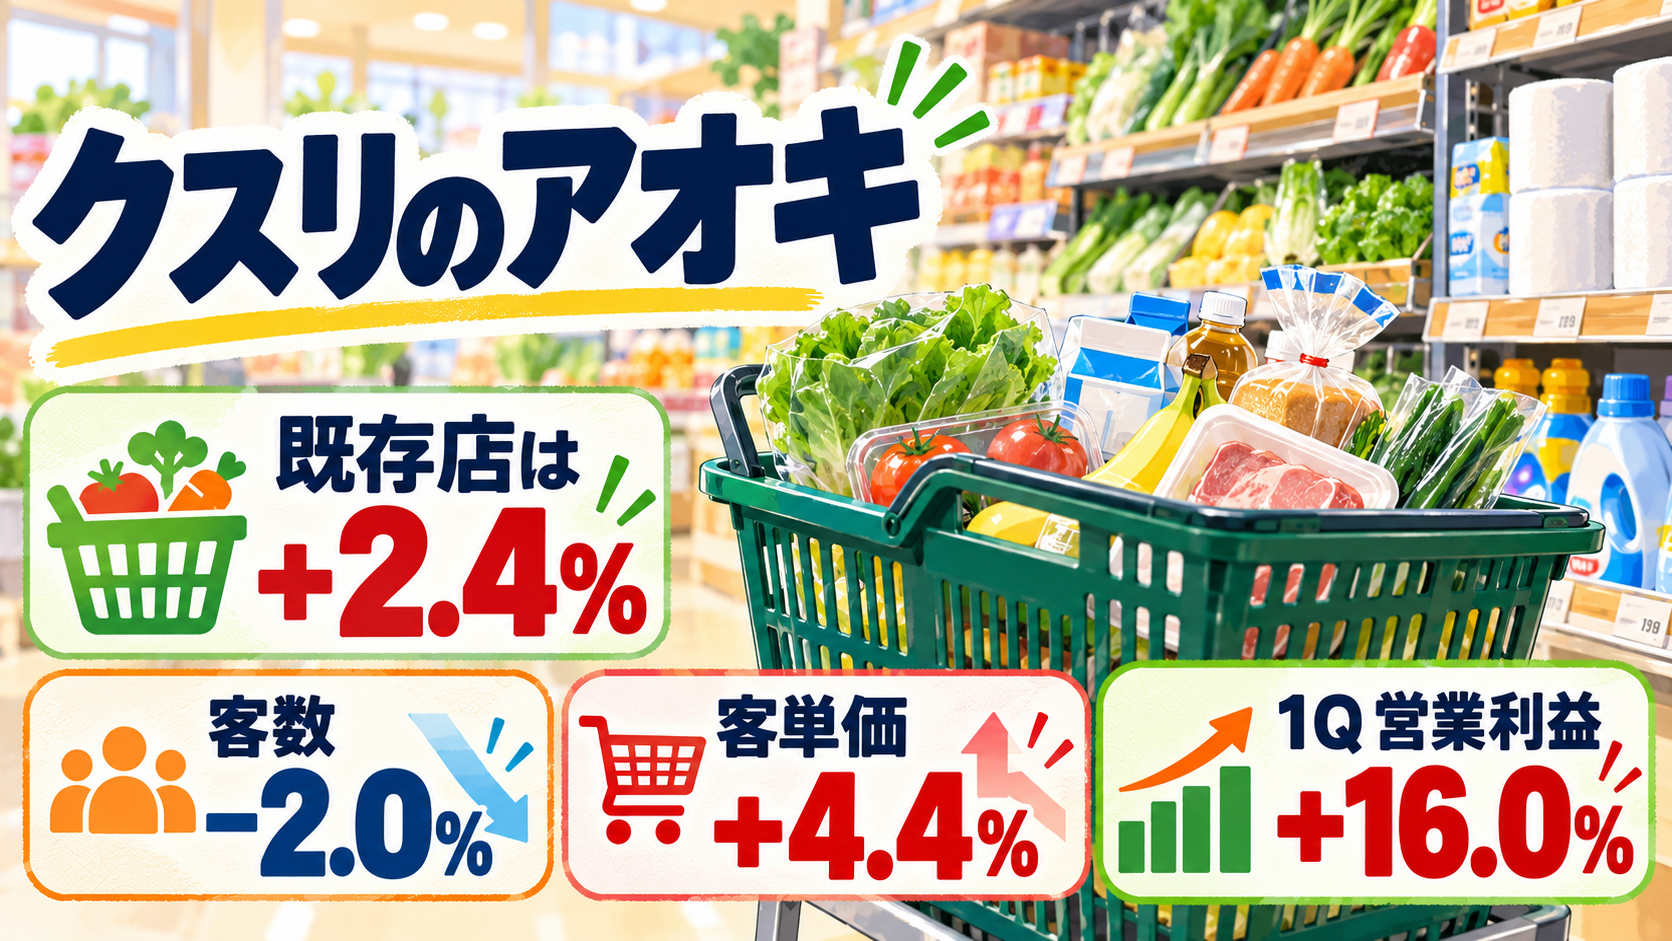
クスリのアオキホールディングス(3549)は、2027年5月期第1四半期に営業利益84億2400万円、前年同期比16.0%増を計上した。売上高も1590億4200万円で13.8%増となり、増収増益でスタートしている。
注目したいのは、9月の既存店売上高が前年同月比2.4%増だった点だ。全店売上高の12.8%増とは伸び方が違う。出店による店舗数の増加と、既存店での買い物の変化を分けて見ると、次に確認すべき数字が見えてくる。
決算の増益だけで判断せず、既存店の客数と客単価を分けて確認する。小売企業の足元を読むための基本になる。
1Qの増益は売上の伸びを上回った
第1四半期の売上高は1590億4200万円、営業利益は84億2400万円、経常利益は85億6800万円、親会社株主に帰属する四半期純利益は68億6600万円だった。営業利益の増益率16.0%は、売上高の増収率13.8%を上回る。
会社が公表した通期予想は、売上高6400億円、営業利益320億円、経常利益308億円、純利益190億円で据え置かれた。第1四半期だけで通期の到達を決めつけることはできないが、まずは会社計画に対する進み方と月次の変化を並べて追う局面だ。数値の原典は2027年5月期 第1四半期決算短信で確認できる。
Swipe horizontally to view all columns.
| 項目 | 2027年5月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 1590億4200万円 | 13.8%増 |
| 営業利益 | 84億2400万円 | 16.0%増 |
| 経常利益 | 85億6800万円 | 17.6%増 |
| 四半期純利益 | 68億6600万円 | 36.4%増 |
売上の成長率より営業利益の成長率が高い。利益率の動きと、販管費が今後どう推移するかが次の確認点になる。
既存店は+2.4%、客数は減って客単価が伸びた
2026年9月度の月次営業速報では、既存店売上高は前年同月比2.4%増だった。一方で既存店の客数は2.0%減、客単価は4.4%増となっている。売上のプラスは来店客数の増加ではなく、1回当たりの買い上げ金額の上昇で支えられた構図だ。
全店ベースの売上高は12.8%増で、店舗数の増加も全体の成長に寄与している。既存店と全店を同じ意味で扱わないことが重要になる。月次の各指数と対象店舗は、会社の2026年9月度 月次営業速報に記載されている。
既存店の売上が伸びても、客数と客単価のどちらが動いたかで意味は変わる。今回は客単価の寄与が大きい月だった。
全店+12.8%と既存店+2.4%の差をどう捉えるか
9月20日時点の店舗数は1153店。新規出店で商圏を広げれば全店売上は伸びやすくなるが、既存店の数字はすでに営業している店舗の買い物の変化を映す。両方を並べることで、成長が出店中心なのか、既存店の改善も伴っているのかを読み分けやすくなる。
既存店の客数が前年を下回る状態が続くなら、客単価の上昇だけでどこまで補えるかが論点になる。反対に、客数がプラスへ転じれば既存店売上の伸び方は変わり得る。月次は単月の速報値であり、季節性や前年の条件もあるため、数か月の推移で確認したい。
月次営業速報は速報値で、会社も後日修正される可能性に言及している。単月の増減をそのまま通期の結論には結び付けない。
フード&ドラッグの出店拡大は何を意味するのか
決算短信では、食品とドラッグストアの品ぞろえを組み合わせる「フード&ドラッグ」の展開拡大に触れている。食品、日用品、医薬品を一つの店舗で買える利便性が、客数や買上点数にどう反映されるかは今後の月次で確認したい部分だ。
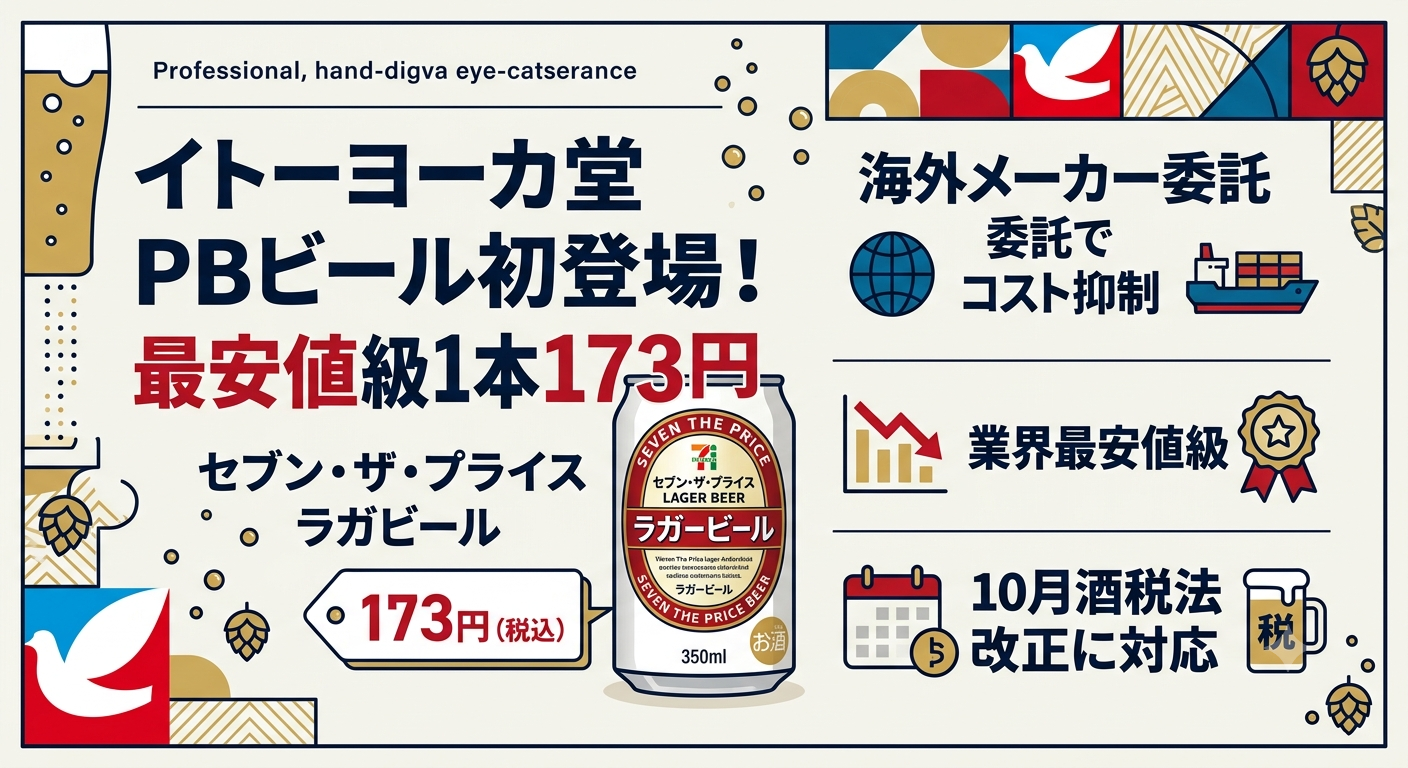
食品価格と小売の競争環境を考える際は、PBの値上げ・値下げが消費者の選択に与える影響も無視できない。イトーヨーカ堂のPB価格改定を扱った記事も、価格と品ぞろえを見る補助線になる。
次に見る数字は客数の回復と計画の進捗
次回以降は、既存店の客数が下げ止まるか、客単価の上昇が続くか、そして全店売上の伸びがどの程度出店によるものかを確認したい。第1四半期の営業利益は増益で始まったが、通期予想は据え置かれている。月次と四半期決算を往復しながら、会社計画に対する進み方を追うのがよさそうだ。
確認の順番は、既存店売上、客数、客単価、店舗数、通期計画。数字を分解すると、伸びの中身を追いやすくなる。
※本記事は公表資料に基づく情報提供であり、特定の銘柄への投資を推奨するものではありません。

