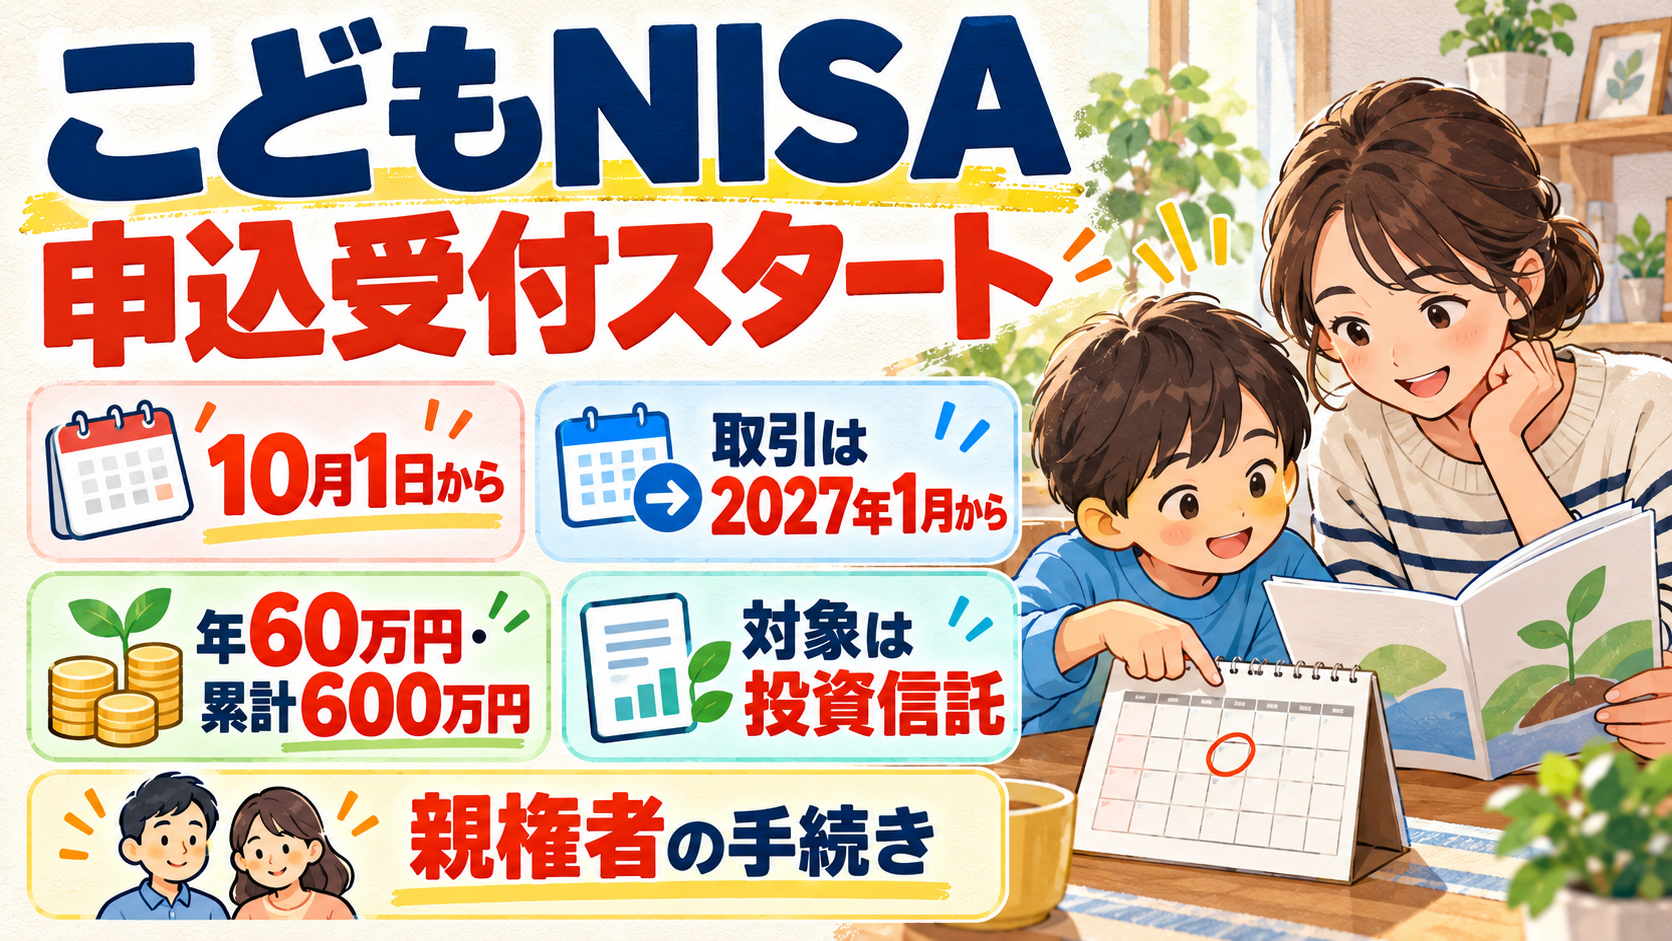
「こどもNISA」が2027年1月に始まるのを前に、楽天証券は2026年10月1日から口座開設の申込受付を始めました。子どもの将来に向けて早く動きたい親にとっては朗報に見えますが、今日できるのは申込みです。口座の開設と実際の取引開始は2027年1月以降になります。
しかも、これは親のNISAを子ども名義へ移す仕組みでも、いつでも引き出せる貯金箱でもありません。投資できる商品の範囲、年ごとの枠、途中で教育費が必要になった場合の条件を先に知っておくと、「口座を作ったあとに困る」場面を減らせます。
いちばん先に決めたいのは、どの投資信託を買うかではありません。そのお金を、子どもの進学まで動かさずに置けるかです。申込日・取引開始日・払出し条件を分けて見ると、制度の使いどころが見えてきます。
10月1日に始まったのは「申込み」で、取引は2027年から
楽天証券の案内によると、こどもNISAの申込受付は2026年10月1日に始まりました。ただし、楽天証券での口座開設と取引開始は、同社と税務署の審査を経た2027年1月以降です。申込画面を完了したその日に、子ども名義で積立注文までできるわけではありません。
この時間差には意味があります。年内は親権者の口座情報や必要書類をそろえ、制度の開始後に口座を開くための準備期間です。申込みを急ぐよりも、家計の中で「近いうちに使う教育費」と「長く置ける資金」を分ける時間に使いたいところです。
日付を混ぜない
2026年10月1日は楽天証券での申込受付開始日です。口座の開設・取引開始は2027年1月以降。受付開始のニュースを、すでに投資できる開始日として受け取らないようにしましょう。
対象年齢と「年60万円・累計600万円」は何を示すのか
財務省の令和8年度税制改正の大綱は、2027年以後に未成年者特定累積投資勘定を設ける仕組みを示しています。楽天証券のルールでは、口座を開設する年の1月1日現在で17歳以下の日本居住者が対象です。
大綱では、年60万円まで、累計600万円までを未成年者の積立投資の枠としています。数字だけを見ると大きく感じますが、毎年必ず60万円を入れる必要があるという意味ではありません。家計の余裕や教育費の予定を無視して、枠を埋めることが目的になる制度でもありません。
枠は「上限」であって目標額ではない
年60万円は月あたりに直すと5万円です。ただし、この計算は積立額を決めるための目安にすぎません。習い事、進学、住み替えなど近い支出に必要な資金まで投資へ回さないことが、まず大切です。
買えるのは何でもない──対象は一定の投資信託
こどもNISAで受け入れられるのは、一定の条件を満たした投資信託です。楽天証券も、長期の積立・分散投資に適した投資信託のみを取り扱うと案内しています。個別株を子ども名義で売買するための枠ではありません。
ここで「非課税」と「値下がりしない」を同じ意味にしないことが重要です。制度上、こどもNISA口座で新規購入した投資信託の譲渡益や保有中の分配金は非課税の対象になりますが、投資信託そのものの価格は上下します。損失が出た場合に、課税口座の利益と損益通算したり、損失を繰り越したりはできません。
親の口座と同じ感覚で移せない
楽天証券の案内では、一般口座・特定口座で保有する商品をこどもNISAへ入庫することはできません。ジュニアNISAの保有資産も自動で移るわけではありません。既にある資産と、これから子ども名義で新規購入する資産は分けて考えます。
途中で必要になったお金は、いつでも引き出せるわけではない
こどもNISAの難しさは、運用額より出口です。楽天証券のルールでは、保有資産は原則として、子どもが3月31日時点で18歳になる年の前年12月31日まで払い出せません。急な資金需要があり得るなら、その分は普通預金など別の置き場に残しておく必要があります。
例外として、12歳である年以後は、教育費や生活費など特定の理由による払出しであることを届け出て、子どもの同意を得ることで払い出せると案内されています。災害などやむを得ない場合の扱いもあります。とはいえ、必要なときにいつでも売って現金にできる口座として使うのとは、考え方が違います。
長期の支出を先に見通すという点では、毎月の負担だけでなく将来の資金を分けて考える住宅ローンの記事とも通じます。教育費の予定表をつくり、近い支出は現金、長く待てる部分だけを投資へ、という順番にすると家計の役割が混ざりにくくなります。
「教育資金だから」だけでは足りない
入学金や授業料の時期が数年以内に決まっているなら、価格変動と払出し条件の両方を確認してください。制度の非課税メリットより、必要日に資金を用意できることを優先したい場面があります。
申込前に親権者がそろえたいもの
楽天証券で申し込む場合、登録親権者の総合口座が必要です。同居なら子どものマイナンバーと続柄を記載した住民票の写し、別居ならそれに加えて戸籍謄本または戸籍全部事項証明書が必要と案内されています。書類の有効期限や受付方法は申込み時点の公式案内で再確認しましょう。
もう一つの注意点は、口座が1人1つで、金融機関を変えるにはいったん解約して別の金融機関で開設し直す扱いになることです。複数の金融機関へ重ねて申し込むと、希望しない先で開設されるおそれがあるため、楽天証券も重複申込みのキャンセルを呼びかけています。
申込み前の家族会議で決める3点
1. いつ使う教育費を現金で残すか。2. 積立額を家計が無理なく続けられる水準にするか。3. どの親権者が口座・書類を管理するか。ここを決めてから申し込むと、2027年1月に慌てずに済みます。
こどもNISAは、子どもの将来を一度に解決する制度ではありません。それでも、申込受付が始まった今なら、2027年の取引開始までに家計の役割を整理できます。非課税枠の大きさではなく、子どもの年齢、教育費の時期、家族が続けられる積立額を見比べる。その順番で考えることが、制度を長く使う土台になりそうです。
投資の注意: 本記事は公開情報を整理したもので、特定の投資信託や有価証券の売買を推奨するものではありません。制度・商品・手続きは変更される場合があります。投資判断や口座開設は、最新の公的資料と取扱金融機関の案内を確認のうえ、ご自身の責任で行ってください。

