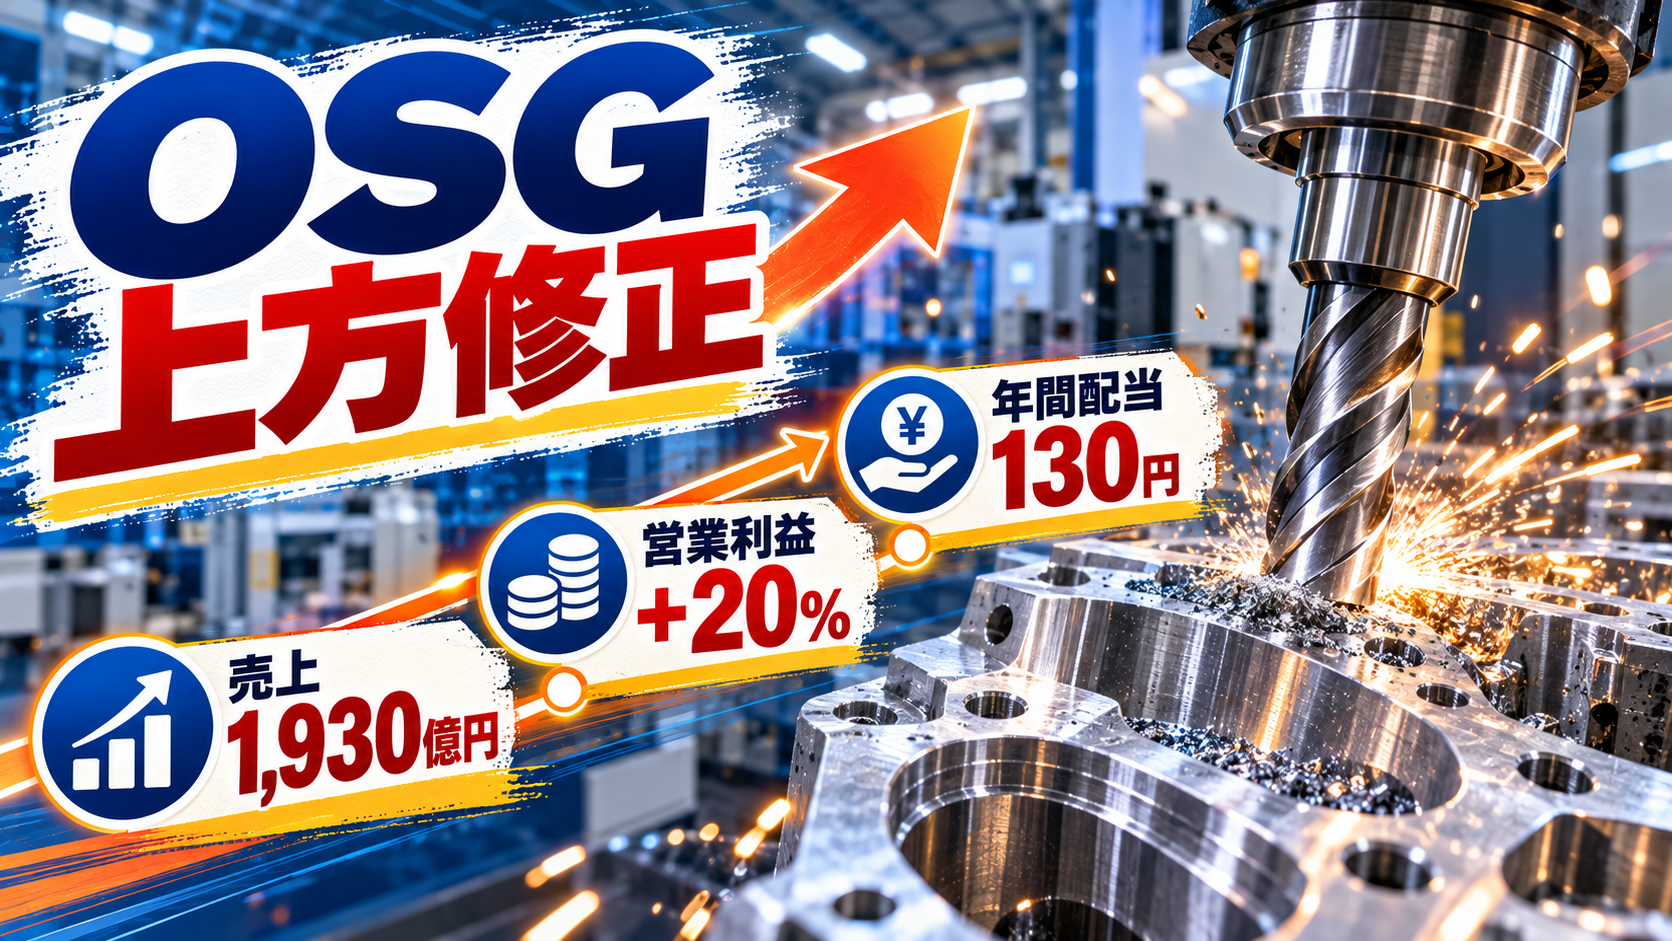
OSG(6136)は10月9日、2026年11月期の通期業績予想と配当予想を引き上げました。売上高は1,930億円、営業利益は360億円、年間配当は130円を見込みます。数字が大きく動いた背景には、切削工具の需要が複数の産業へ広がっていることがあります。
ただし、今回の利益改善には材料グループの要因や米国関税の返金も含まれます。上方修正を一つの強い材料だけで読まず、需要の広がりと一時要因を分けて見ることが大切です。
今回の注目点は、売上・利益・配当が同時に見直されたことです。どの数字が継続性を持つのか、会社の開示に沿って整理します。
売上1,930億円への上方修正で、何が変わったのか
OSGの業績・配当予想修正によると、通期売上高予想は従来の1,850億円から1,930億円へ引き上げられました。営業利益は300億円から360億円、経常利益は320億円から380億円、親会社株主に帰属する当期純利益は210億円から240億円への見直しです。
売上高の修正幅は80億円、営業利益の修正幅は60億円です。売上の増額率を上回る利益の増額となるため、数量だけでなく製品構成や価格、稼働率といった利益率側の変化も読みどころになります。
会社予想の営業利益は前回予想比20%増です。売上規模の拡大と、利益を押し上げた要因を切り分けて確認したい局面です。
需要の追い風は、データセンターだけではない
OSGは修正理由として、航空宇宙・防衛、電子部品・半導体製造装置、データセンター、エネルギー、医療などでの需要を挙げました。特定の一業種だけではなく、精密加工を必要とする複数の設備投資が背景にあるという説明です。
データセンター周辺の投資が部材企業へどう波及するかは、日東紡の投資計画を扱った記事でも別の角度から確認できます。ただしOSGの売上に占める各分野の比率は開示されていません。関連テーマの強さを、そのまま同社の分野別業績と結び付けない姿勢が必要です。
国内では輸出の増加とグループの稼働率向上もプラス要因とされました。受注の広がりが今後も続くかを見るには、次の決算で地域別・製品別の説明がどこまで具体化するかが手掛かりになります。
需要分野の列挙は会社が示した背景です。各分野の寄与額や将来の伸び率までは開示されていないため、記事では推計していません。
第3四半期までの実績は、利益面で先行している
第3四半期決算短信では、2025年12月から2026年8月までの累計売上高は1,432億4,500万円、営業利益は275億4,300万円でした。前年同期比では売上高が23.5%増、営業利益が100.2%増です。
一方、今回の通期修正には、材料グループがタングステン価格上昇前の在庫を活用したことや、販売価格の見直し、米国関税の返金も含まれます。第3四半期までの勢いを評価する際は、需要による部分と、同じ条件が毎期は続かない可能性がある部分を分けて考えたいところです。
第4四半期を見る際は、売上の伸びだけでなく、材料コスト、価格改定、関税関連の影響が利益率にどう現れるかを確認すると、上方修正の中身を追いやすくなります。
年間配当130円の予想は、実績と予想を分けて読む
年間配当予想は115円から130円へ修正されました。内訳は中間配当39円が実績、期末配当91円が予想です。前期の年間配当88円と比べても増額の計画ですが、期末分はまだ会社予想である点を区別する必要があります。
OSGは配当方針として、配当性向45%またはDOE(株主資本配当率)3.5%のいずれか高い方を目安にするとしています。利益予想の引き上げに加え、この方針が今回の配当予想の土台になっています。
130円は現時点の会社予想です。中間39円は実績ですが、期末91円は業績や取締役会決議などで変わる可能性があります。
次の開示で確かめたい、需要と利益率の続き方
OSGの説明では、加工需要の対象が広がっています。その一方で、原材料価格や地政学的な不確実性もリスクとして挙げられています。次の開示では、各地域の需要、稼働率、材料価格と販売価格の関係を並べて確認すると、通期予想の確からしさを考えやすくなります。
今回の修正は切削工具の需要環境を読む材料になりますが、会社予想が実現することや株価の動きを保証するものではありません。開示の更新と実績の差を継続して確認し、自身の判断で情報を扱うことが重要です。
本記事は公開情報を整理したもので、特定の銘柄の売買を勧めるものではありません。投資判断は、ご自身の目的とリスク許容度に基づいて行ってください。

